Почему случайный выбор акций может оказаться сильным соперником
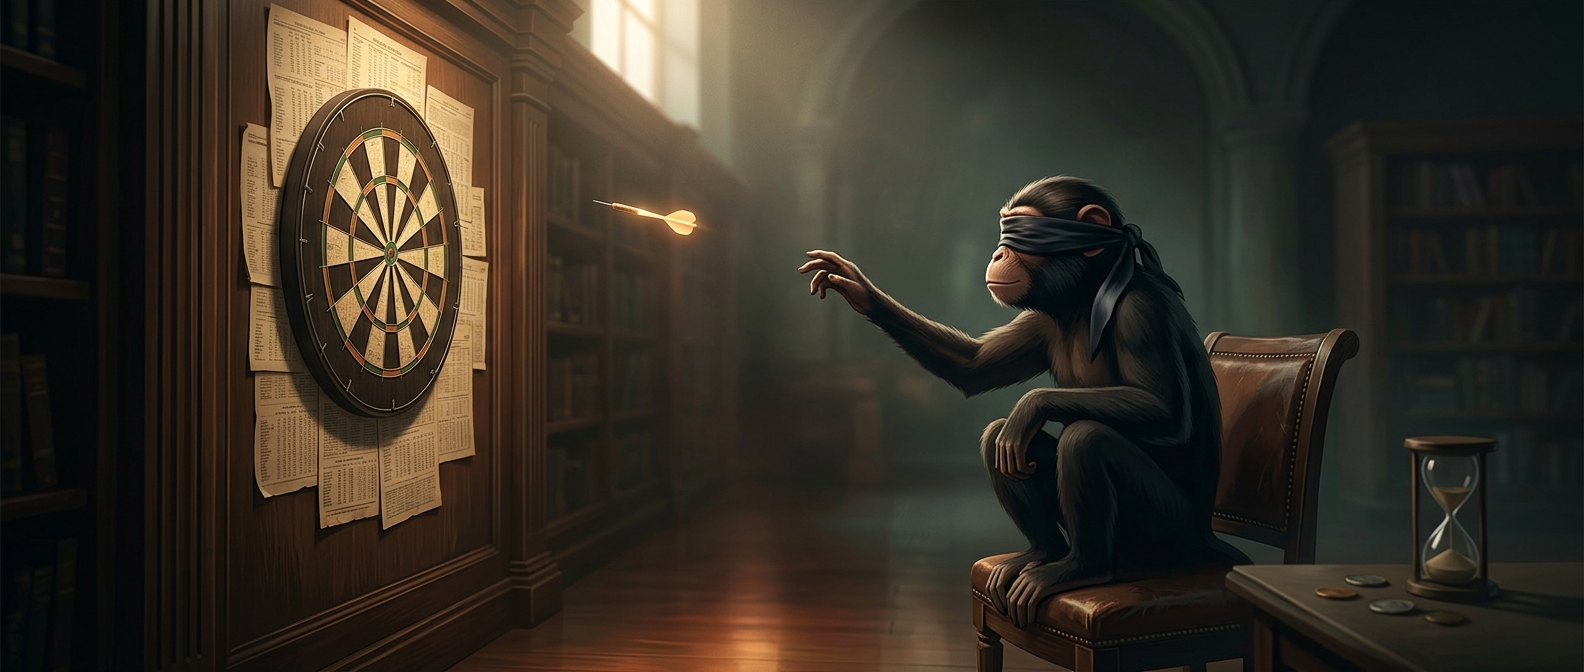
Идея экономиста Бертона Мэлкила была не в том, что обезьяны умеют анализировать рынок. Она показывала другое: если цены уже отражают доступную инвесторам информацию, то предсказать, какая акция скоро вырастет, чрезвычайно трудно. Случайный выбор в таком случае может дать результат не хуже профессионального отбора.
У случайного портфеля есть и простое преимущество: он не обязан оправдывать сложную историю о том, почему именно эти бумаги «должны» подорожать. Менеджер же может уверенно ошибиться — например, переоценить популярную компанию или слишком поздно заметить, что ожидания рынка уже изменились.
Что именно сравнивают
В подобных проверках случайно выбранный набор акций или его компьютерная имитация сопоставляют с портфелями, которыми управляют специалисты. Затем сравнивают доходность за выбранный период. Если случайный вариант обходит менеджеров, это значит, что в этой проверке их прогнозы не обеспечили лучшего результата; это не доказывает, что случайность всегда выигрывает.
Итог зависит от того, какие акции попали в сравнение, сколько длился период и учитывались ли комиссии. Важен и риск: портфель, который сильнее колеблется, может принести больше за короткое время, но быть менее подходящим для инвестора, которому нужны стабильность и сохранность капитала.
Почему это особенно неудобно для управляющих
Хедж-фонд — инвестиционный фонд, который обычно активно выбирает сделки и стремится заработать не только на общем росте рынка. За такую работу инвесторы платят комиссии. Поэтому специалисту недостаточно просто показать прибыль: ему нужно превзойти подходящую альтернативу после расходов и с учётом риска.
Случайный портфель напоминает, насколько высока эта планка. Если дорогой анализ не даёт устойчивого преимущества, часть дохода съедают расходы, а часть успеха может оказаться удачей. Смысл истории не в том, что выбирать акции бессмысленно, а в том, что профессиональный вид стратегии ещё не гарантирует профессионального результата.