Налоговый статус зависит от того, какой флаг продают
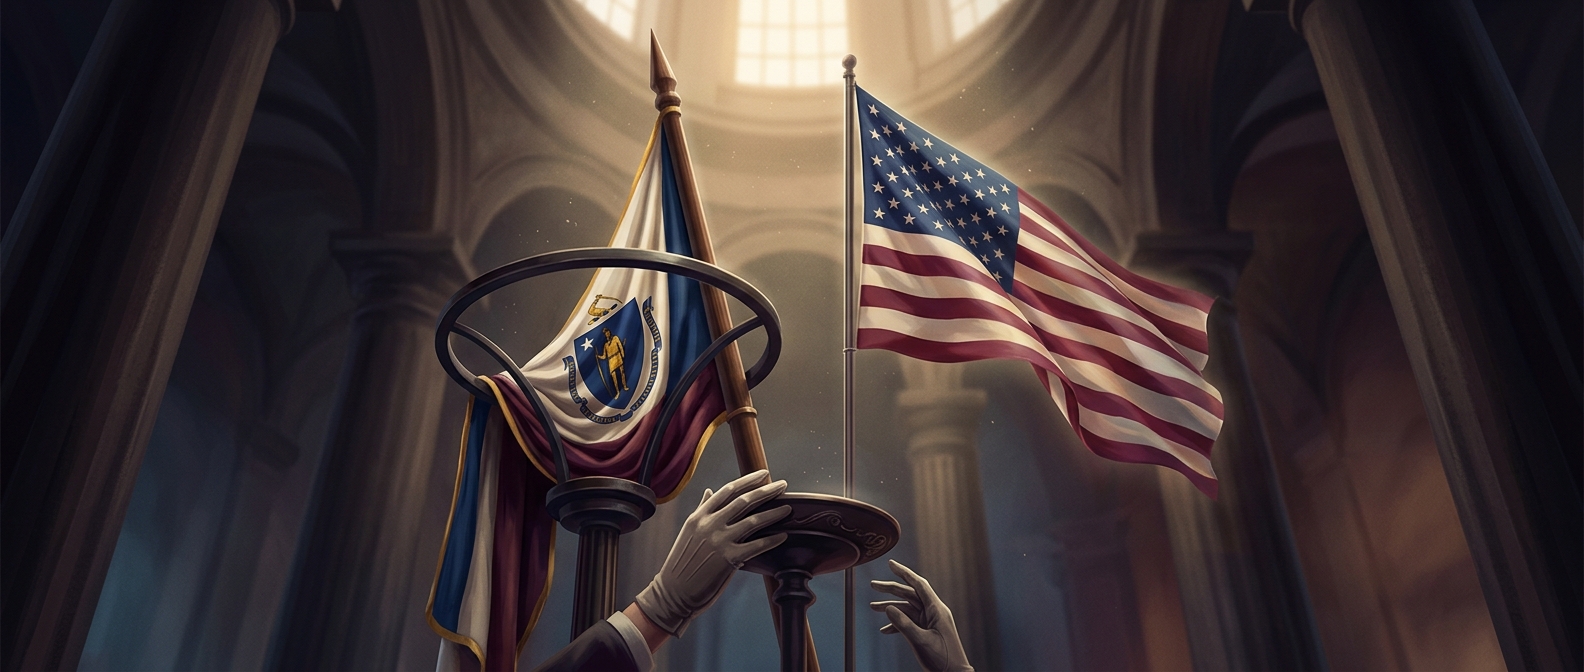
В Массачусетсе освобождение от налога с продаж распространяется на флаг США, но не на флаг самого штата. Поэтому два похожих по назначению товара — куски ткани с символикой, которые покупают, чтобы вывесить, — при расчёте на кассе относятся к разным категориям: национальный флаг не облагается этим налогом, а флаг Массачусетса продаётся на общих условиях.
Важно, что речь не о налоге на владение флагом или его вывешивание. Правило касается именно покупки. Оно также не означает, что флаг штата облагается каким-то особым дополнительным сбором: просто для него не действует отдельное исключение.
Как исключение меняет цену
Налог с продаж обычно добавляют к стоимости товара при покупке. Если товар освобождён от него, покупатель платит только цену самого флага; если освобождения нет, к цене прибавляется налог. Поэтому при одинаковой цене до налогообложения американский флаг обойдётся дешевле, чем флаг штата.
Это пример того, как налоговое право различает вещи не по их практическому использованию, а по формальной категории. Магазину важно не то, где покупатель собирается вывесить ткань, а то, какой именно символ изображён на товаре.
Маленькое исключение с заметной границей
Такое правило не превращает покупку одного флага в политическое заявление и само по себе не объясняет, почему исключение появилось. Но оно показывает, что даже привычная покупка сувенира или украшения может зависеть от точной формулировки налогового закона: звёзды и полосы проходят по одному правилу, а символ Массачусетса — по другому.