Как переводной сервис зарабатывает на остатке между переводами
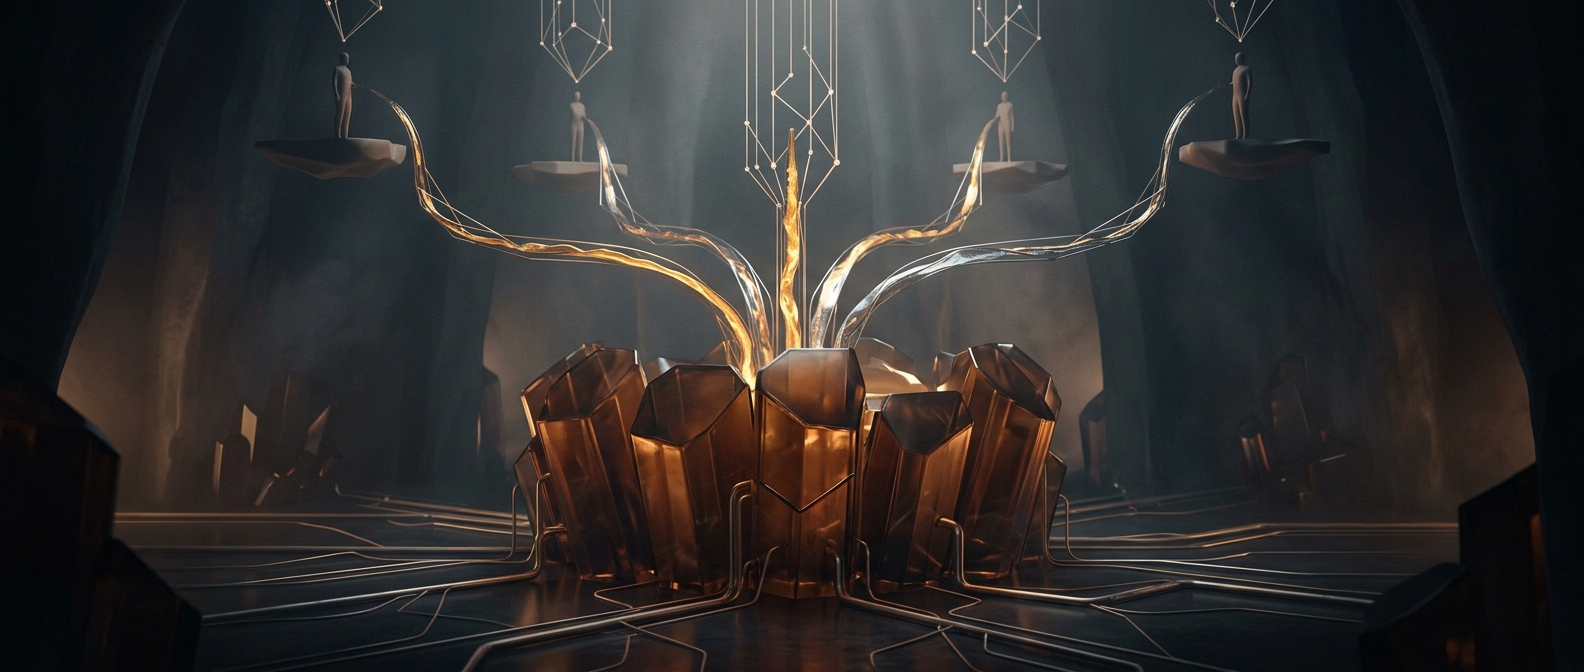
Когда пользователи пополняют кошельки или ждут зачисления перевода, деньги не обязательно лежат на отдельных банковских счетах. Сервис может собрать их на одном мастер-счёте — общем счёте компании или её платёжного партнёра. Внутри приложения каждому пользователю при этом показывают его собственный баланс: это запись в учёте сервиса, а не отдельная пачка денег в банке.
Такое устройство упрощает обработку множества небольших платежей. Приложению достаточно вести точный реестр: сколько оно должно каждому клиенту, какие суммы уже отправлены и какие ещё предстоит выплатить. Общий остаток на банковском счёте должен покрывать обязательства перед пользователями.
Откуда берутся проценты
Между пополнением и выплатой проходит время: перевод может ожидать обработки, а часть пользователей не тратит весь баланс сразу. Пока соответствующие средства остаются на счёте, банк может начислять на них проценты. Если договор позволяет оставить этот доход себе, сервис получает дополнительную выручку — своего рода доход с временно свободного остатка.
Это не означает, что компания может просто потратить клиентские деньги: ей нужно сохранять средства для будущих выплат. Но модель создаёт стимул удерживать значительный общий остаток и управлять им так, чтобы одновременно получать доход и вовремя исполнять запросы на вывод.
Что важно пользователю
Видимая сумма в приложении — прежде всего обещание сервиса выплатить деньги, а не доказательство того, что они хранятся отдельно на индивидуальном счёте. Поэтому имеют значение условия хранения средств, порядок вывода и то, что произойдёт при финансовых проблемах у самого сервиса или его партнёра. Один общий банковский остаток может соответствовать тысячам отдельных балансов в приложении — но эти балансы существуют благодаря учёту и обязательству выплатить их.