Пенсионный взнос работает как часть общего потока
В распределительной пенсионной системе деньги не хранятся на отдельном счёте, чтобы спустя десятилетия вернуть их тому же человеку. Взносы поступают в общий фонд, из которого выплачивают пенсии тем, кто уже завершил трудовую жизнь. Так нынешняя занятость непосредственно поддерживает нынешние выплаты.
Это похоже не на личную копилку, а на постоянно работающий поток: поступления от работающих и выплаты пенсионерам связаны во времени. При этом у плательщика могут учитываться стаж и пенсионные права. Они влияют на размер будущей пенсии, но не означают, что на его имя лежит такая же сумма, ожидающая выдачи.
От чего зависит устойчивость системы
Поскольку выплаты зависят от поступлений, важны не только размеры зарплат и взносов, но и соотношение числа работающих и пенсионеров. Если на каждого получателя приходится меньше плательщиков, системе сложнее поддерживать прежний уровень выплат без изменений. Возможные решения затрагивают разные стороны: размер взносов, налоги, условия выхода на пенсию или объём государственной поддержки.
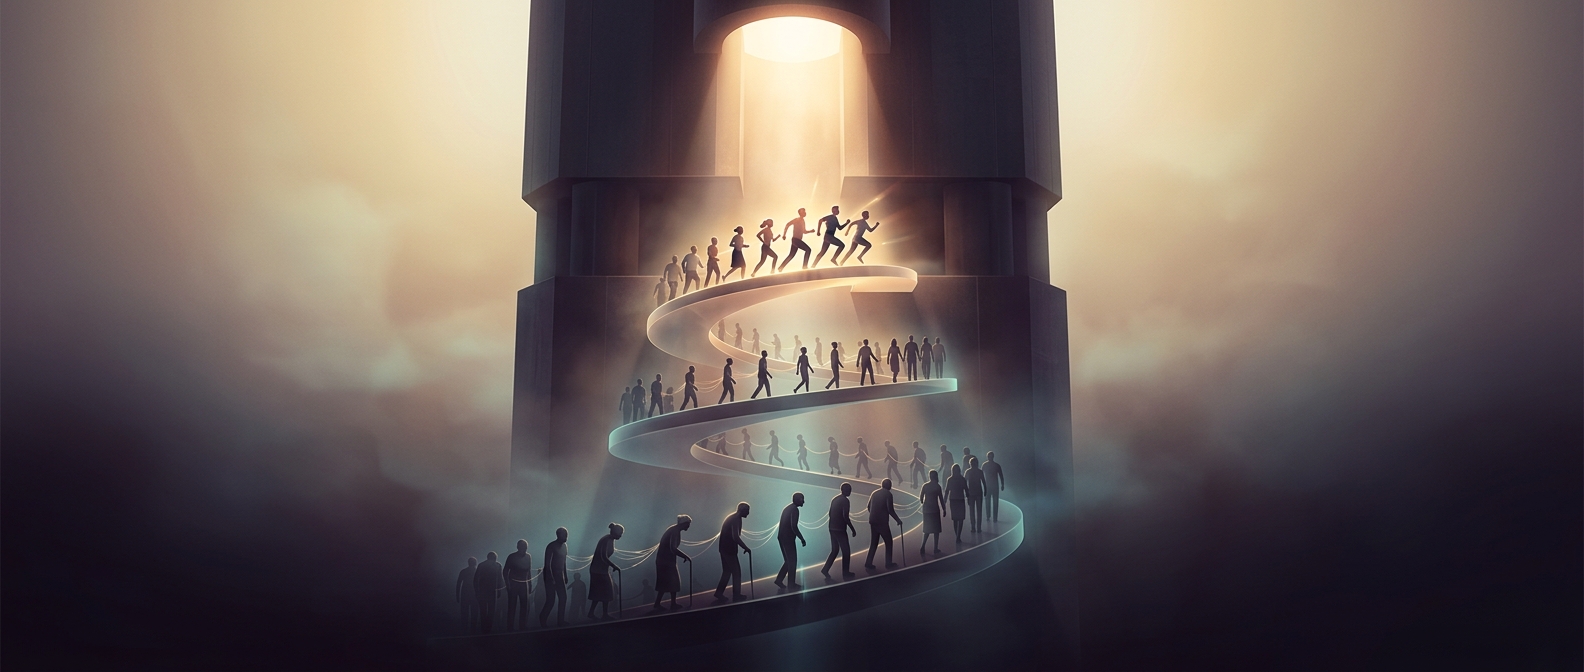
Здесь возникает межпоколенческий договор: работающее поколение финансирует пенсии старшего, рассчитывая, что будущие работники будут финансировать его собственные выплаты. Это не обещание возвратить каждому ровно внесённое — правила определяют, какие права приобретаются за стаж и участие в системе. Поэтому пенсия зависит не только от личной трудовой биографии, но и от того, как устроены финансирование и обязательства общества к моменту выхода на пенсию.