Как одно решение проходит через банковскую систему
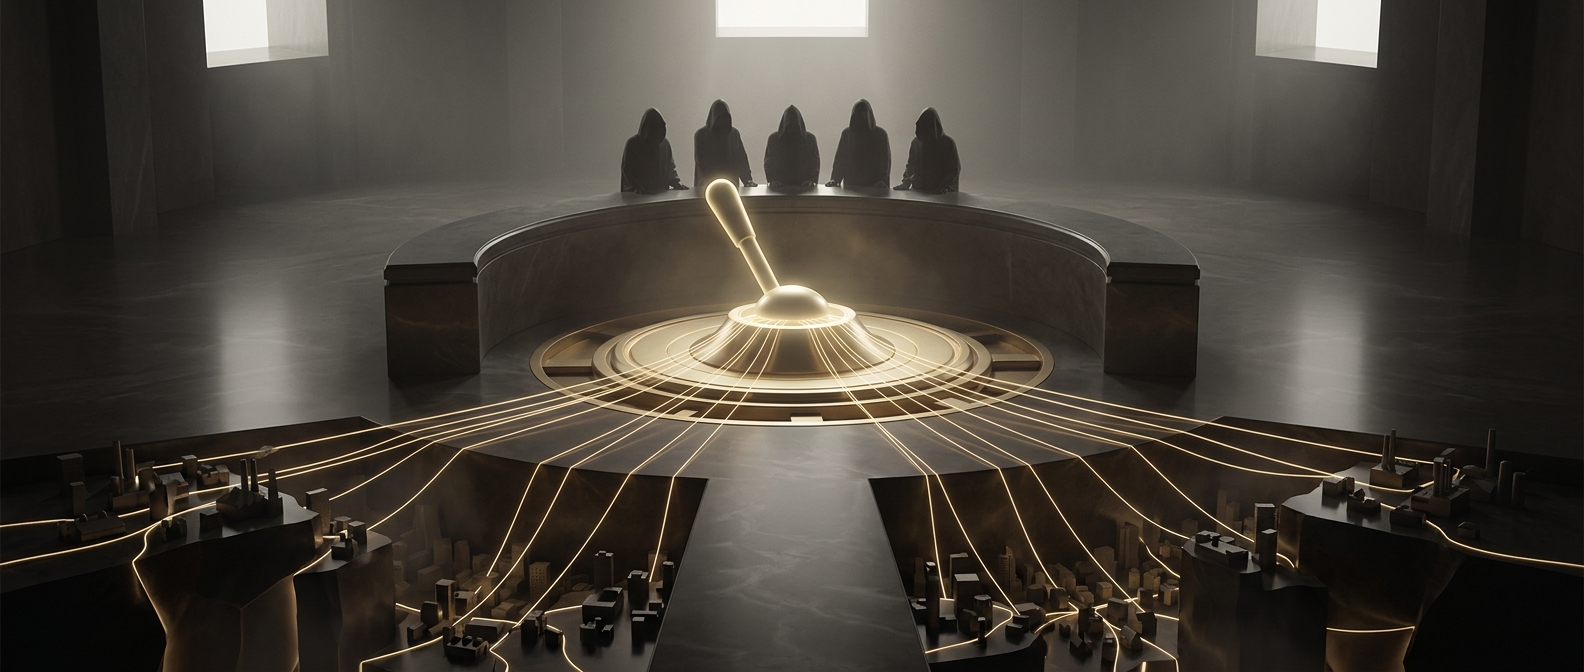
Экономисты, назначенные в руководящие органы центрального банка, обычно не устанавливают отдельную ставку для каждой ипотеки или кредита на оборудование. Они определяют ключевую ставку — ориентир, по которому центральный банк кредитует коммерческие банки или проводит операции с ними. Изменение этого ориентира постепенно отражается на стоимости денег для всей экономики.
Если ключевая ставка растёт, банкам обычно становится дороже привлекать средства. Они могут повысить проценты по новым кредитам, а иногда и по займам с плавающей ставкой. Одновременно могут вырасти доходы по вкладам. При снижении ставки часто происходит обратное, хотя конкретные условия зависят от конкуренции между банками, риска заёмщика и срока кредита.
Почему ставка влияет на цены и работу компаний
Более дорогие займы заставляют семьи осторожнее относиться к крупным покупкам, а компании — откладывать проекты, которые не окупятся при высокой стоимости финансирования. Спрос в экономике может ослабнуть, и тогда бизнесу труднее повышать цены. Так центральный банк пытается сдерживать инфляцию — общее повышение цен.
Но у этого инструмента есть цена: если заёмные деньги становятся слишком дорогими, предприятия могут меньше инвестировать, а экономический рост — замедлиться. Поэтому решение требует оценки не только текущей инфляции, но и того, как она может развиваться дальше.
Почему эффект не наступает сразу
Процент по уже выданному кредиту с фиксированной ставкой обычно не меняется вслед за решением центрального банка. Новые условия проявляются при оформлении займа, пересмотре плавающей ставки или рефинансировании. Кроме того, банки могут менять ставки не одновременно и не на одинаковую величину.
Решение действует не как общий ценник, а как толчок по цепочке: от стоимости денег для банков — к условиям кредитования, расходам семей и инвестициям компаний. Поэтому его последствия становятся заметны постепенно, а не в день объявления.