Почему страхование поездки начиналось с багажа
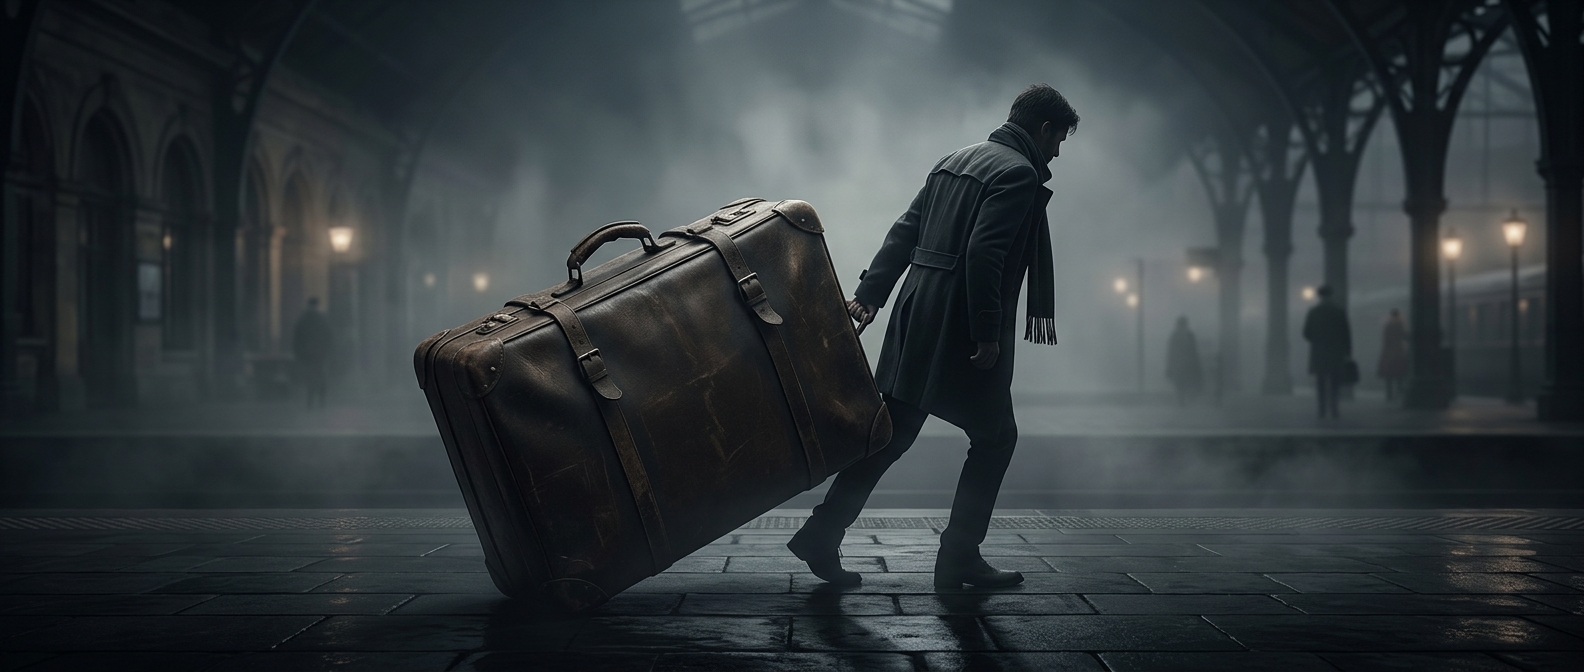
Чемодан был самой понятной единицей риска: у него есть владелец, содержимое и момент, когда вещь перестала быть доступной. Если багаж исчезал между отправлением и прибытием, ущерб можно было описать как утрату имущества. Это проще превратить в условие договора, чем обещание возместить «неудачную поездку» — слишком расплывчатое понятие.
В дороге вещи проходили через руки перевозчиков и перемещались вместе с пассажиром, но сам путешественник не мог постоянно за ними следить. Страховка перекладывала часть последствий этой уязвимости на страховую компанию: за плату та обещала выплату при оговорённой утрате.
Страховка и ответственность перевозчика — не одно и то же
Перевозчик отвечает за багаж в рамках правил перевозки, а страховка действует по отдельному договору. В нём заранее определяют, какие случаи считаются страховыми и как подтверждать потерю. Это важно: исчезновение чемодана ещё не означает автоматическую выплату — значение имеют условия покрытия и доказательства того, что произошло.
Для страхования такой риск удобен именно своей конкретностью. Можно установить, что было застраховано и какое событие запускает выплату. Позднее понятие защиты поездки расширилось: путешественнику важны не только вещи, но и сама возможность отправиться или продолжить путь. Однако первым предметом страхования оставалось то, что легче всего потерять буквально, — багаж.