Когда налогом становился товар
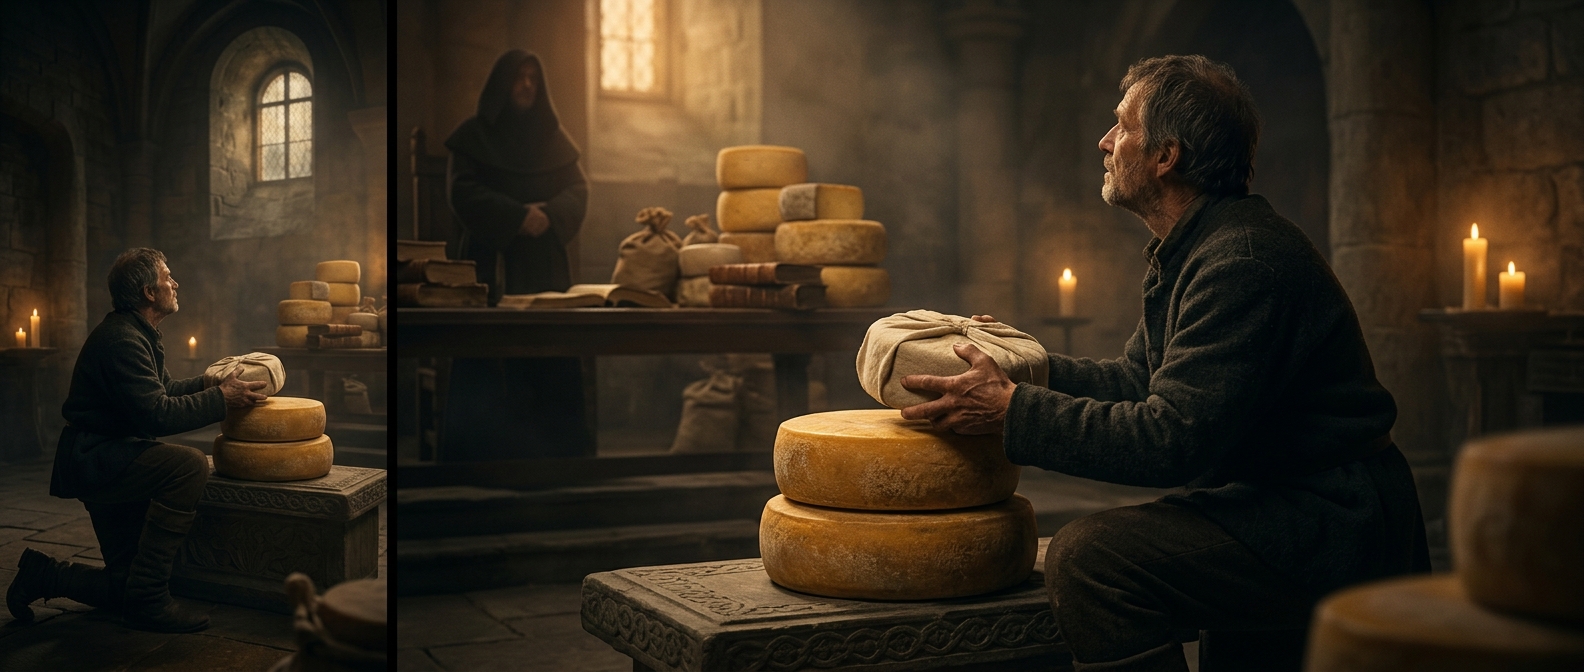
Денежный налог работает лишь там, где у плательщика есть деньги, а казна может их принять и потратить. В сельском хозяйстве эти условия часто не совпадали: крестьянин располагал урожаем и продуктами, но мог почти не иметь свободной наличности. Поэтому часть повинности собирали натурой — товарами вместо монет. Круг сыра был не странной прихотью, а способом передать часть произведённого хозяйством богатства тем, кто взимал налог.
От деревенской кладовой к рынку
Полученный сыр ещё не был готовым доходом для казны. Его следовало принять, сохранить, перевезти, а затем использовать или обменять. Крупная головка удобна тем, что в ней собрано много продукта в одной единице, но она тяжела и требует подходящих условий хранения. Сборщик фактически брал на себя задачу, которую обычно решает торговец: превращал продовольствие в запас, пригодный для дальнейшего распределения или продажи.
Это меняло и сам сбор налога. Вместо подсчёта монет приходилось оценивать качество и количество товара, следить за его сохранностью и доставлять его туда, где он был нужен. Если дорога была небезопасной, охрана становилась частью этой цепочки — отсюда сходство сборщика с вооружённым торговцем.
Кто нёс риск
Налог продуктами связывал государственные или землевладельческие доходы с местным производством. Крестьянин отдавал то, что умел произвести; получатель получал товар, но вместе с ним — расходы и риск порчи или потери при перевозке. Налог не исчезал из-за отсутствия денег: его превращение в сыр просто переносило труд и риск с плательщика на сборщика.