Как прибыль превращалась в цепочку платежей
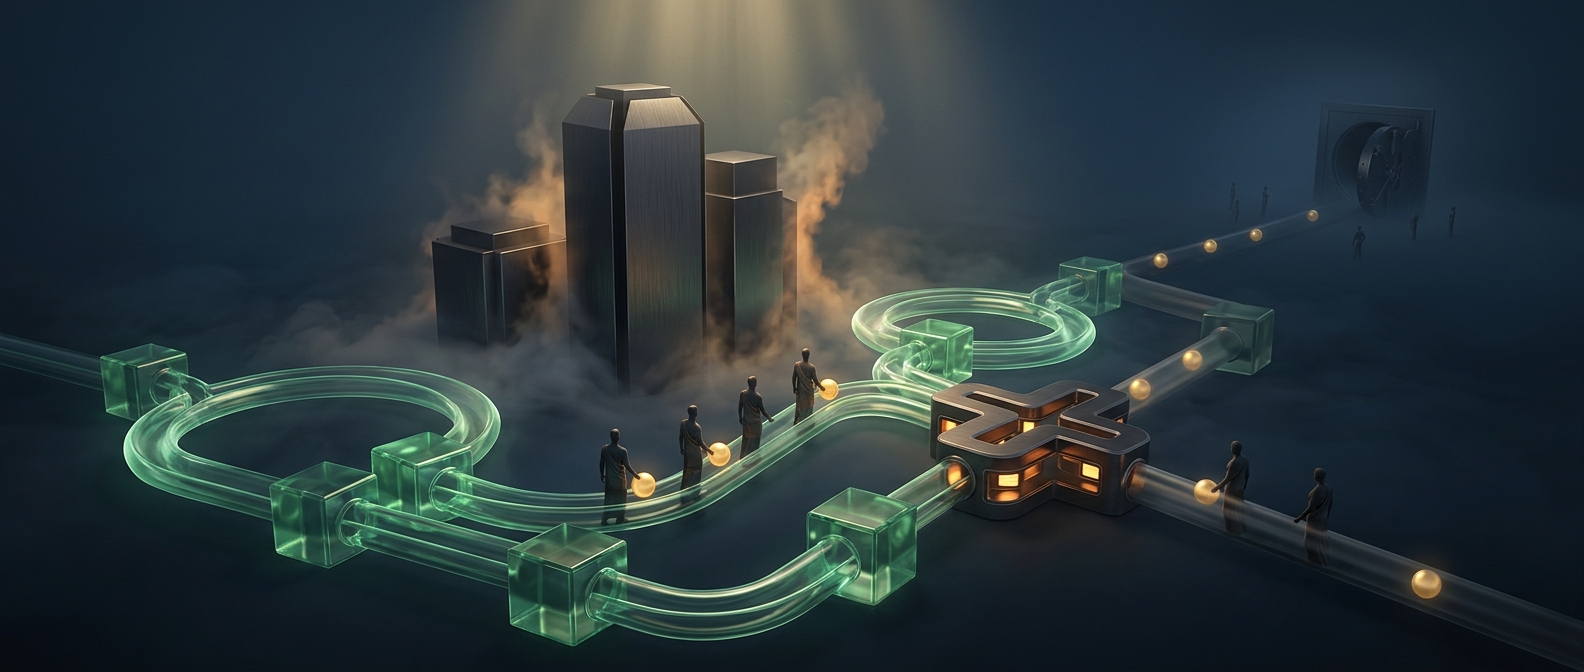
Международные компании могли получать деньги от продаж в одной стране, но учитывать значительную часть прибыли в другой. Для этого использовали права на интеллектуальную собственность — например, на программное обеспечение или бренд. Компания, которой принадлежали эти права, получала от дочерних предприятий роялти: плату за их использование. Для плательщика такие платежи обычно считались расходом и уменьшали налогооблагаемую прибыль.
В известной конструкции, прозванной «двойной ирландской с голландским сэндвичем», ирландские компании связывали с нидерландским посредником, а затем направляли платежи в компанию, зарегистрированную или налогово привязанную к низконалоговой юрисдикции. Нидерландское звено помогало перемещать деньги между компаниями, а различия в национальных правилах позволяли снизить налоги на отдельных этапах. Детали структур Google и Apple различались: это не была одна и та же схема с одинаковым набором компаний.
Почему работали именно эти звенья
Транснациональной компании не обязательно было физически перевозить деньги или товар по такому маршруту. Перемещались права на прибыль и бухгалтерские записи. Ирландские подразделения могли обслуживать европейский рынок, а платежи за использование ценных активов выводили часть дохода из страны, где происходили продажи. Нидерландская компания служила промежуточным звеном, а конечный получатель находился в юрисдикции с особенно благоприятным налоговым режимом.
Это не означало, что любой перевод был незаконным: компании опирались на действовавшие законы и соглашения между странами. Проблема заключалась в том, что национальные системы не всегда согласованно определяли, где компания должна платить налог и как облагать внутригрупповые платежи. В результате прибыль могла облагаться гораздо слабее, чем если бы её целиком учитывали там, где находились покупатели и велась деятельность.
Почему маршрут перестал быть доступным
После критики подобных конструкций Ирландия изменила правила налогового резидентства — то есть критерии, по которым страну считают местом налогообложения компании. Новые структуры старого типа перестали создавать, а для ранее действовавших предусмотрели переходный период. Это не отменило международное налоговое планирование вообще, но закрыло конкретную комбинацию правил, благодаря которой прибыль могла проходить через несколько стран, почти не задерживаясь в налоговой системе каждой из них.