Лимит становится решением заранее
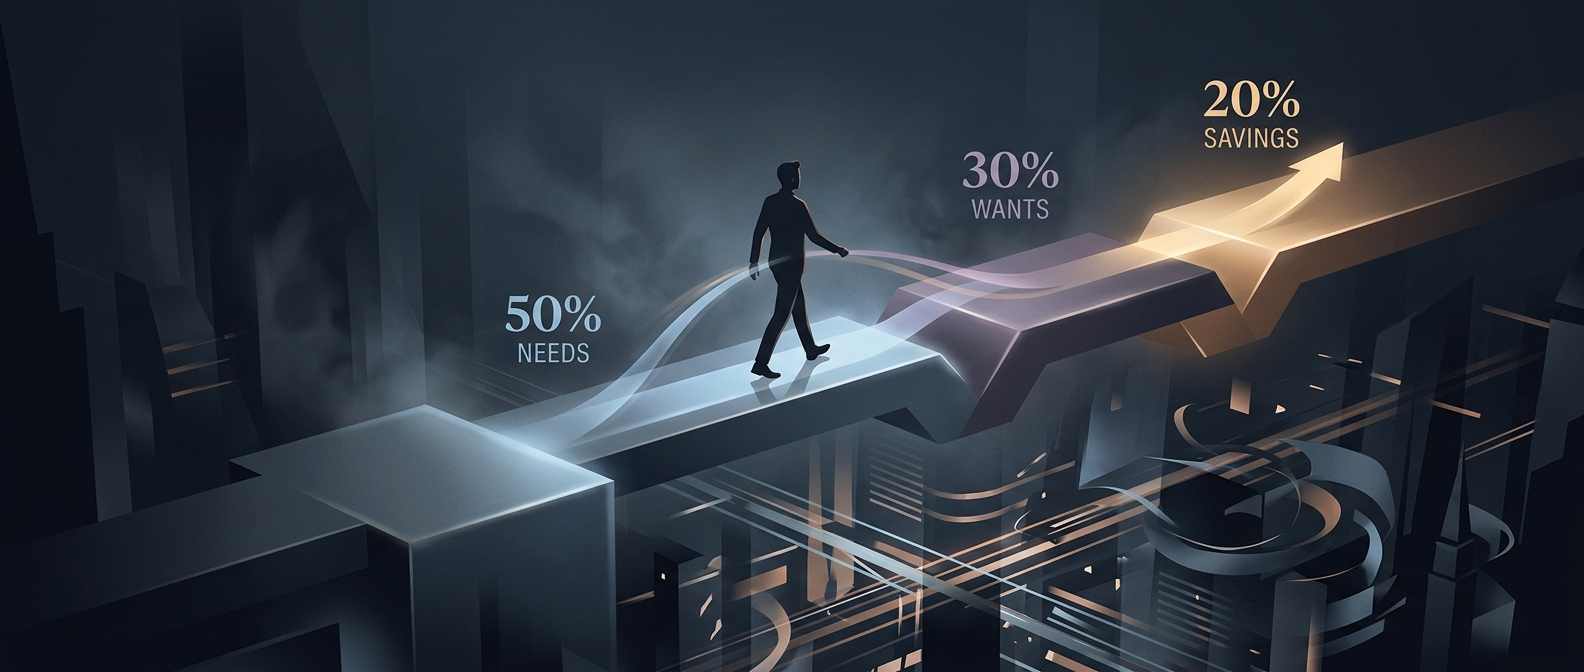
Система конвертов меняет момент, когда человек выбирает, на что потратить деньги. В начале периода он распределяет доступную сумму по категориям: например, отделяет расходы на продукты от денег на развлечения. Это не увеличивает доход и не отменяет счета — метод лишь заранее задаёт, какая часть бюджета предназначена для каждой цели.
Такое распределение называют ментальным учётом: деньги мысленно разделяют на группы, хотя в обычном кошельке или на банковском счёте они взаимозаменяемы. Если на покупку не хватает суммы в «развлекательном» конверте, приходится либо отказаться от неё, либо явно решить, из какой другой категории взять средства. Незаметный перерасход превращается в заметный выбор.
Почему наличные могут менять поведение
Купюры дают немедленную обратную связь: после каждой покупки их физически становится меньше. При оплате картой или телефоном сумма списывается без такого видимого изменения кошелька, поэтому расход легче не заметить в момент покупки. Конверт делает остаток наглядным — он служит простым сигналом, сколько ещё можно потратить в этой категории.
Это не означает, что наличные всегда лучше. Метод требует заранее оценивать расходы и регулярно раскладывать деньги; неожиданная трата может нарушить план. Если в конверте на транспорт денег не осталось, а поездка необходима, правило само по себе проблему не решит — придётся пересмотреть бюджет или перенести средства из другой категории.
Цена гибкости
Главный компромисс — между контролем и свободой перераспределять деньги. Строгие категории помогают удерживать выбранные пределы, но могут оказаться неудобными, когда расходы меняются. Их смысл не в том, чтобы запретить любые отклонения, а в том, чтобы сделать цену такого решения видимой: деньги, добавленные в один конверт, уже не останутся на другую цель.