Как цвет на карте становился отказом в кредите
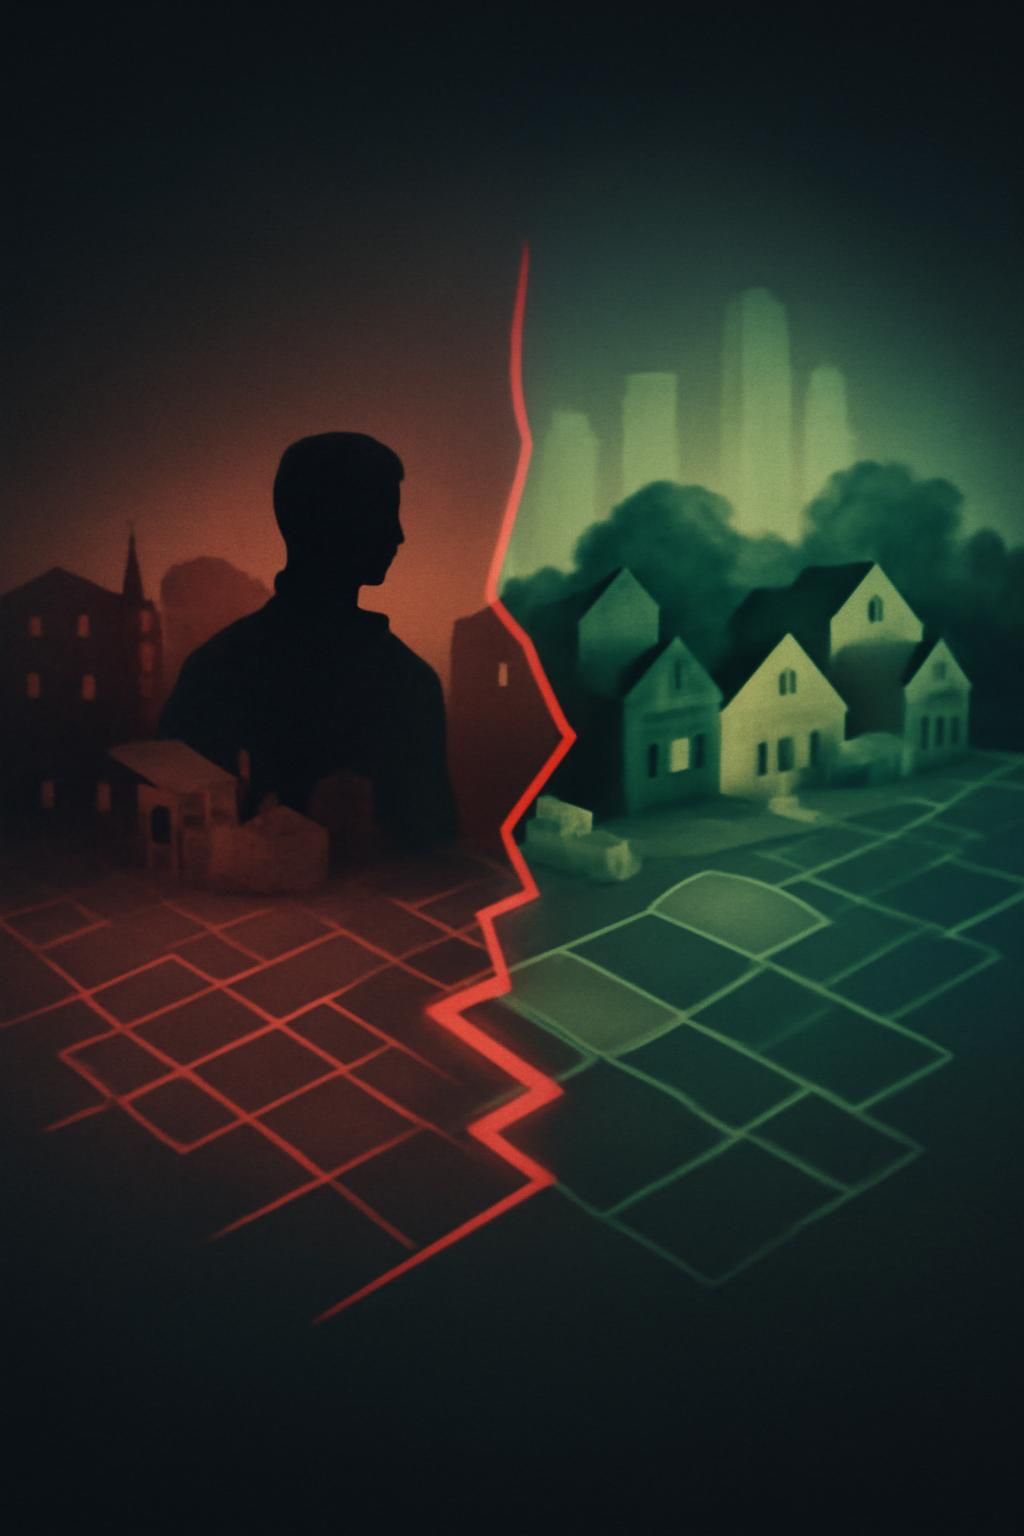
В 1930-е годы федеральные программы США оценивали городские районы по предполагаемому риску ипотечного кредитования. На картах их отмечали цветами: лучшие оценки получали более привлекательные для кредиторов зоны, а красным обозначали районы с самой низкой оценкой. При этом оценивали не только состояние домов и доступность инфраструктуры. На решение влияли состав жителей, в том числе их расовая принадлежность; многонациональные и чернокожие районы часто считались рискованными независимо от качества конкретного жилья.
Само по себе попадание на карту не означало, что каждому жителю автоматически запрещали брать ипотеку. Но карта давала банкам и другим кредитным организациям удобную схему, по которой можно было отказывать в займах или предлагать менее выгодные условия целым районам. Практику такого отказа по месту жительства стали называть редлайнингом — от английского redlining, «проведение красной линии».
Почему последствия пережили сами карты
Без доступной ипотеки семье было труднее купить дом, а владельцам — продать жильё по справедливой цене или занять деньги на ремонт. Когда покупателей и вложений становилось меньше, дома и инфраструктура могли приходить в упадок; это, в свою очередь, служило новым поводом считать район «невыгодным» для кредитования. Возникал замкнутый круг: прежняя оценка не просто описывала неравенство, а помогала его закреплять.
Ипотечный кредит определяет не только возможность владеть жильём. Он влияет на то, могут ли семьи накапливать имущество и передавать его следующему поколению, а также на то, сколько средств район привлекает в виде ремонта и новых проектов. Поэтому старые границы не исчезали вместе с бумажными картами: их последствия сохранялись в различиях между районами и в накопленном богатстве семей, которым десятилетиями было труднее получить кредит.