Как устроен дистанционный выключатель
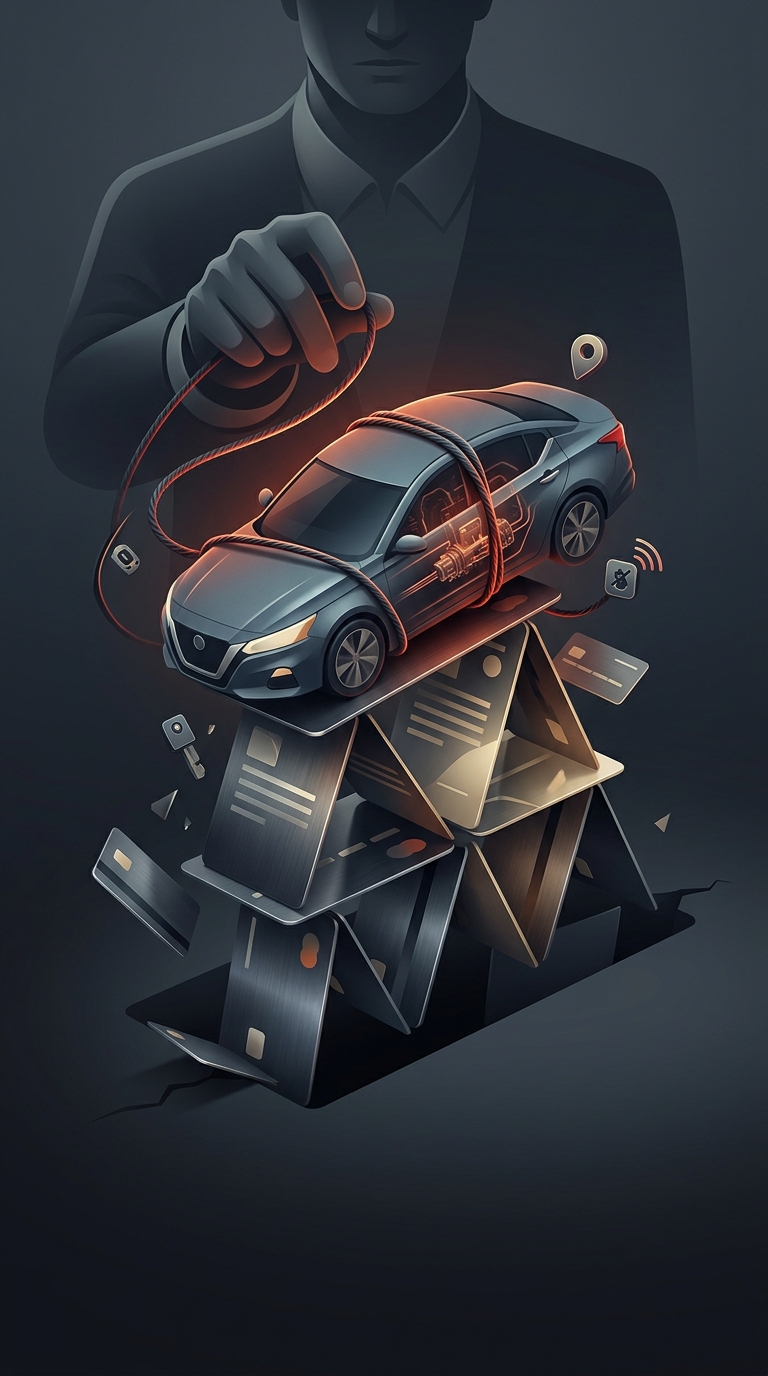
В некоторых автомобилях, купленных в кредит, устанавливают устройство, которое связывается с системой зажигания или стартером. Кредитор может отправить ему команду через мобильную сеть, а GPS помогает определить местоположение машины. Эти функции решают разные задачи: трекер показывает, где находится автомобиль, а выключатель ограничивает возможность завести его.
Обычно такая блокировка не должна глушить двигатель прямо на ходу: внезапная остановка могла бы создать опасность на дороге. Конкретная логика зависит от устройства и договора, но чаще запрет касается следующего запуска. Поэтому машина может продолжить движение, но после остановки уже не завестись.
Почему кредитор идёт на такой риск
Для кредитора автомобиль — одновременно средство передвижения и залог: если заёмщик перестанет платить, машину можно вернуть и продать. Но поиск автомобиля и его изъятие стоят денег и времени. Трекер упрощает поиск, а возможность заблокировать запуск делает обеспечение кредита убедительнее и помогает снизить риск потерь.
Обратная сторона этой схемы — сильная зависимость покупателя от исправности устройства и своевременной обработки платежа. Ошибка в учёте, задержка банковского перевода или сбой связи могут оставить человека без возможности завести машину, даже если он считает, что заплатил вовремя. Поэтому важны условия договора: когда кредитор вправе включить блокировку, как уведомляет клиента и как быстро снимает запрет после оплаты.
Цена удобства для кредитора
Такие устройства меняют обычный баланс сил: кредитор получает технический рычаг воздействия, а покупатель рискует потерять доступ к машине ещё до того, как спор о задолженности будет разрешён. Именно поэтому дистанционная блокировка — не просто противоугонная функция, а часть условий кредита, последствия которой особенно заметны, когда автомобиль нужен для работы или повседневных поездок.