Когда заём у центробанка становится плохим сигналом
У банка может временно не хватать наличных, хотя его активы в целом стоят больше, чем долги. Например, вкладчики и другие кредиторы требуют деньги сейчас, а значительная часть средств банка вложена в кредиты и ценные бумаги, которые нельзя быстро продать без потерь. Это проблема ликвидности — нехватка доступных денег в нужный момент, а не обязательно признак банкротства.
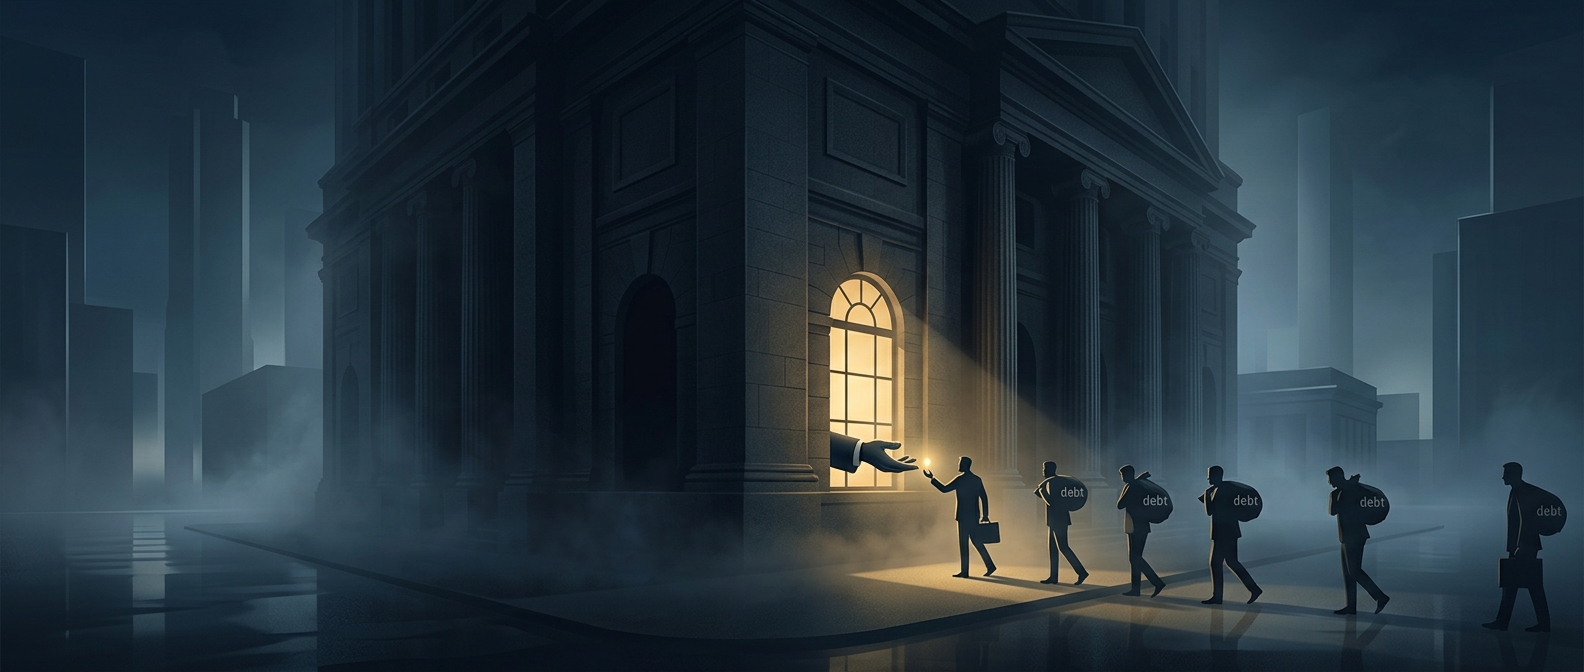
Центральный банк может выдать такому банку кредит, обычно под обеспечение: банк передаёт в залог активы, а позднее возвращает деньги с процентами. Это позволяет пережить срочный отток средств, не распродавая имущество в спешке. Условия и процедуры различаются в разных странах, но смысл такого займа — дать банковской системе временный источник ликвидности.
Почему помощь стараются не афишировать
Для рынка важен не только сам заём, но и то, что он может означать. Если инвесторы узнают, что банк обратился к центробанку, они могут решить, что у него серьёзные трудности. Тогда вкладчики начнут забирать деньги, а другие банки и кредиторы — осторожнее давать ему взаймы. Возникает самоподдерживающаяся цепочка: опасение оттока средств способно ускорить сам отток.
Поэтому у такого кредита появляется стигма — репутационная цена обращения за помощью. Даже финансово жизнеспособный банк может предпочесть продать активы, занять на рынке или сократить кредитование, лишь бы не выглядеть слабым. При этом сам факт займа не доказывает, что банк неплатёжеспособен: он может свидетельствовать только о том, что обычные источники денег временно недоступны или слишком дороги.
Цена молчания
Здесь сталкиваются две задачи. Конфиденциальность может дать банку время успокоить ситуацию и не допустить паники. Но если каждый участник рынка скрывает обращение за экстренной поддержкой, другим сложнее понять, где возник риск и насколько он велик. А если использование такого механизма считается позорным, банки могут тянуть до последнего — и обратиться за ликвидностью уже тогда, когда выбор стал опаснее.