Как работает возобновляемый кредит
Так устроена кредитная карта и некоторые кредитные линии. Кредитор заранее устанавливает максимальный лимит, а заёмщик может брать деньги частями, не оформляя новый кредит каждый раз. Когда заёмщик возвращает часть основного долга — суммы, которую он фактически занял, — соответствующая часть лимита снова становится доступной.
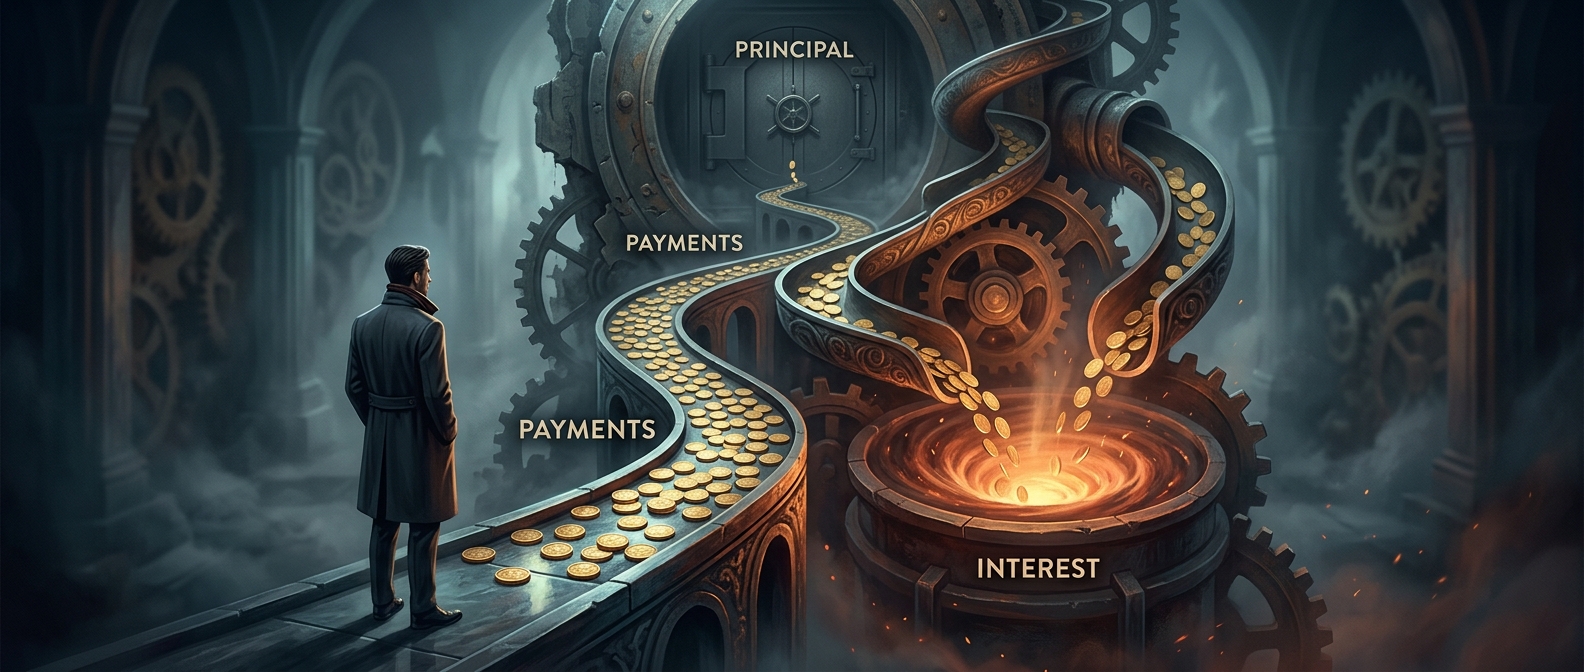
Например, если из лимита выбрана часть, а затем внесён платёж, доступная сумма увеличивается на ту долю платежа, которая пошла именно на погашение основного долга. Проценты и возможные комиссии не превращаются в доступный остаток: они оплачивают пользование кредитом и обслуживание, а не уменьшают тело долга.
Почему долг может не уменьшаться быстро
Платёж обычно состоит из нескольких частей: погашения основного долга и платы за пользование деньгами. Если вносить только минимально необходимую сумму, заметная её доля может уходить на проценты, поэтому задолженность сокращается медленно. А если снова тратить освободившийся лимит, долг может почти не меняться — хотя платежи вносятся регулярно.
Кредитору такой формат выгоден тем, что заёмщик может возвращаться к лимиту, а проценты начисляются на сумму, которая остаётся непогашенной, согласно условиям договора. Для заёмщика гибкость означает быстрый доступ к деньгам, но не бесплатный резерв: восстановленный лимит — это возможность занять снова, а не уже возвращённые деньги.