Почему первые взносы сокращают долг медленно
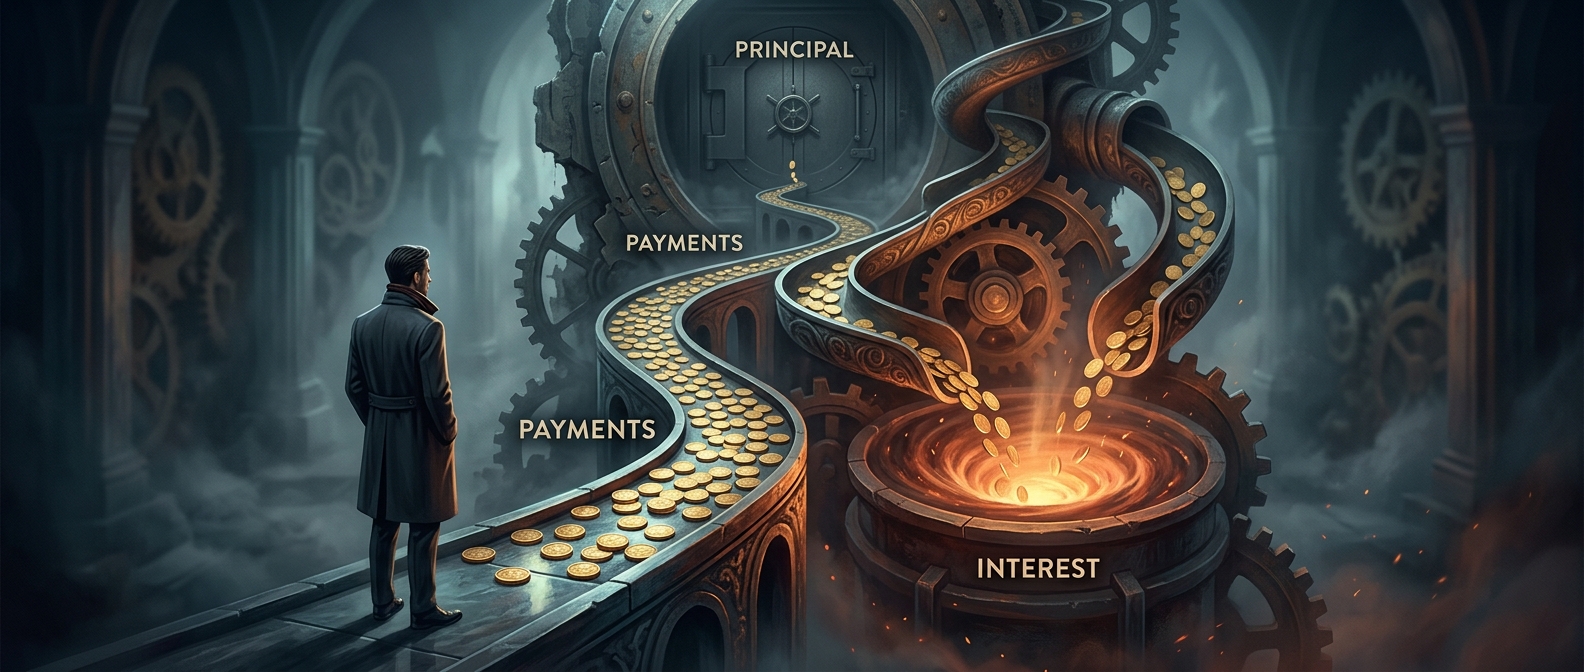
В каждом платеже по кредиту обычно соединены две части: проценты за пользование деньгами и погашение основного долга — суммы, которую вы заняли. Проценты начисляют на оставшийся долг. Пока он велик, и процентная часть платежа тоже может быть значительной; основной долг уменьшается лишь на то, что осталось после её уплаты.
Поэтому регулярный взнос не целиком «вычитает» деньги из долга. Если платёж почти равен начисленным за период процентам, остаток кредита меняется мало, хотя обязательство перед банком вы выполняете.
Как меняется доля процентов
При аннуитетном графике ежемесячный платёж обычно остаётся одинаковым. Но внутри него доли постепенно меняются: по мере погашения основного долга процентов начисляется меньше, и всё большая часть того же платежа направляется на уменьшение остатка.
Это не означает, что банк сначала забирает проценты за весь срок. Проценты рассчитываются на непогашенную сумму по условиям договора, а не на первоначальный долг целиком на все будущие годы. Просто в начале расчётная база — остаток кредита — максимальна.
Что это меняет для заёмщика
В начале срока особенно заметно, почему небольшой дополнительный взнос в погашение основного долга может иметь эффект: после него проценты в следующих периодах начисляются уже на меньший остаток. Конкретный результат зависит от договора и графика, а досрочное погашение может требовать отдельного оформления.
При дифференцированном графике, где основной долг уменьшается равными частями, размер платежей обычно постепенно снижается, и распределение процентов выглядит иначе. Поэтому, оценивая кредит, полезно смотреть не только на ежемесячный платёж, но и на график: он показывает, сколько в каждом взносе уходит на проценты, а сколько действительно сокращает долг.