Как проценты превращаются в новый долг
Когда договор предусматривает капитализацию процентов, начисленную, но не уплаченную сумму прибавляют к основному долгу. Основной долг — это сумма, на которую изначально выдали заем и которая еще не возвращена. После прибавления процентов расчетная база становится больше: в следующем периоде проценты считают уже с нее.
Например, если на долг начислили проценты, но заемщик их не внес и их капитализировали, в новом периоде заемщик фактически должен и первоначальную сумму, и прежние проценты. Поэтому долг может расти быстрее, чем при начислении процентов только на исходную сумму. Такой эффект называют сложным процентом.
Почему важно, когда и как платят
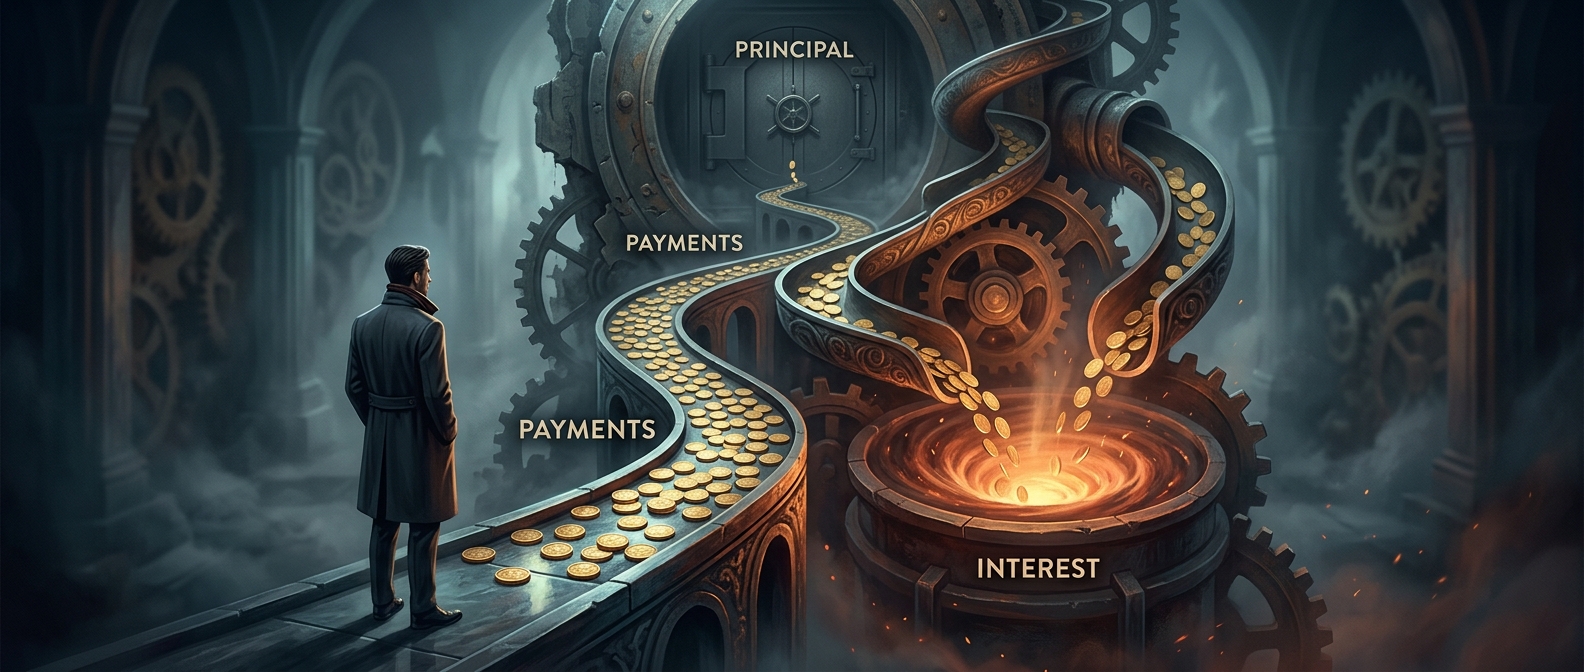
Платеж по займу не всегда целиком уменьшает основной долг: часть денег может покрывать уже начисленные проценты. Если платежей недостаточно, чтобы закрыть их, остаток может быть присоединен к долгу — если это предусмотрено условиями займа. Тогда будущие начисления рассчитывают на увеличенную сумму.
Чем раньше уменьшается основной долг, тем меньше база для последующих процентов. И наоборот: длительная просрочка при капитализации способна поддерживать рост долга даже без новых займов. Однако проценты не обязательно автоматически прибавляются к долгу каждый месяц: порядок зависит от договора и правил конкретного продукта. Поэтому важно смотреть не только на ставку, но и на то, что происходит с неуплаченными процентами.
Ключевой поворот — момент капитализации: начисление само по себе еще не означает, что прежние проценты стали частью основного долга. Но после такого присоединения они тоже начинают работать как долг.